Domain stellplätze24.de kaufen?
Wir ziehen mit dem Projekt
stellplätze24.de um.
Sind Sie am Kauf der Domain
stellplätze24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stellplätze24.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Roth, Formular, Garagen-MietvertragDer Garagen-Mietvertrag von Roth ist ein professionell gestaltetes Formular, das speziell für die rechtlichen Anforderungen der Vermietung von Garagen konzipiert wurde. Mit einem Format von DIN A4 bietet dieses Dokument ausreichend Platz für alle notwendigen Informationen, die sowohl von Vermietern als auch von Mietern benötigt werden. Das Formular besteht aus hochwertigem Naturpapier mit einem Gewicht von 80 g/qm, was eine angenehme Haptik und eine gute Beschreibbarkeit gewährleistet. Es ist vielseitig einsetzbar und kann mit verschiedenen Schreibutensilien wie Kugelschreibern, Bleistiften, Füllfederhaltern oder sogar Schreibmaschinen beschriftet werden. Der Garagen-Mietvertrag ist in einer praktischen Packung mit 50 Einheiten erhältlich, was ihn zu einer idealen Wahl für regelmässige Vermieter macht. - Hochwertiges Naturpapier mit 80 g/qm für eine angenehme Haptik - Vielseitig beschreibbar mit verschiedenen Schreibutensilien - Praktische Packung mit 50 Einheiten für häufigen Gebrauch.182,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
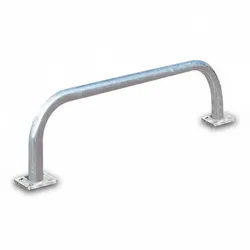
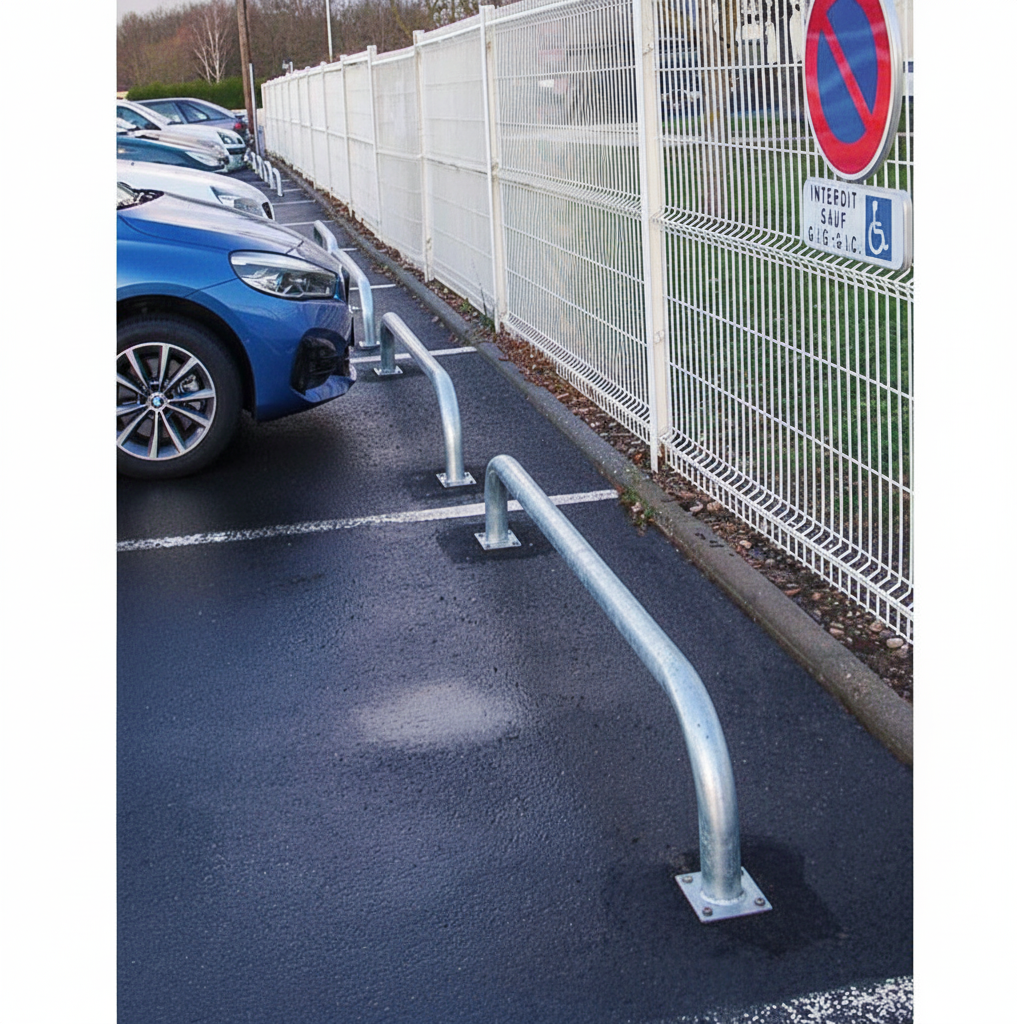
PROCITY Bogenförmige Sperre für Parkplätze, 2000 mm, verzinktdie niedrigen Schutzbögen eignen sich zum Abgrenzen von Parkplätzen, zur Verhinderung der Zufahrt von Fahrzeugen oder zum Trennen von außen liegenden und industriellen Bereichen die Bögen sind aus 3 mm starken Stahlrohren mit einem Durchmesser von 60 mm hergestellt Bogenhöhe 300 mm Oberflächenbeschichtung: entweder Feuerverzinkung Befestigung an den Füße (Verankerungsmaterial nicht enthalten)120,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Tiefgaragen + Parkdecks, Fachbücher von Gottfried Lohmeyer, Karsten EbelingTiefgaragen und Parkhäuser sind keine üblichen Hochbauten, sondern anspruchsvolle Ingenieurbauwerke, die besondere Kenntnisse der am Bau Beteiligten in Planung, Ausführung und Überwachung erfordern. Parkdecks müssen Tragfunktion und abdichtende Aufgabe gleichermassen übernehmen, um dauerhaft die Gebrauchstauglichkeit und Dauerhaftigkeit erfüllen zu können und um Baumängel zu verhindern. Die Bewehrung muss vor Chlorideinwirkung dauerhaft geschützt bleiben. Wasser darf nicht zum Problem für parkende Autos und Parkhausbenutzer werden. Wesentlich ist ein koordiniertes Zusammenspiel der einzelnen Fachplaner mit abgestimmten Festlegungen für den Beton, für eine rissbreitenbegrenzende Bewehrung sowie für eine der Bauaufgabe angepasste Betondeckung der Bewehrung. Hinzu kommen Detailausbildungen für Fugen, Gefälle und Entwässerungen in Kombination mit zusätzlichen Schutzmassnahmen sowie eine daran angepasste Instandhaltung und Wartung während der Nutzung. Das Buch richtet sich insbesondere an Planer in Architektur- und Ingenieurbüros, aber auch an die Ausführenden in Bauunternehmen. Der Inhalt des Buches sind Hinweise und Empfehlungen zu den vorgenannten Punkten. In dieser dritten Auflage des Buches wurden die Inhalte neu strukturiert und gegliedert. In die geänderten Texte wurden die Aussagen und Festlegungen der neuen und derzeit gültigen Regelwerke in verständlicher Form übernommen. Weiterhin ist das Fachbuch inhaltlich um das Kapitel „Tiefgaragen“ mit Konstruktionsgrundsätzen für WU-Bauten ergänzt worden. Berechnungsbeispiele zur Gebrauchstauglichkeit für Nachweise des frühen und späten Zwangs sowie zum Abschätzen von Rissgefahr und Risssicherheit erweitern den Umfang des Buches.88,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bogenförmige Sperre für Parkplätze, 2000 mm, verzinktdie niedrigen Schutzbögen eignen sich zum Abgrenzen von Parkplätzen, zur Verhinderung der Zufahrt von Fahrzeugen oder zum Trennen von außen liegenden und industriellen Bereichen die Bögen sind aus 3 mm starken Stahlrohren mit einem Durchmesser von 60 mm hergestellt Bogenhöhe 300 mm Oberflächenbeschichtung: entweder Feuerverzinkung Befestigung an den Füße (Verankerungsmaterial nicht enthalten)108,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Roth, Formular, Garagen-MietvertragDer Garagen-Mietvertrag von Roth ist ein professionell gestaltetes Formular, das speziell für die rechtlichen Anforderungen der Vermietung von Garagen konzipiert wurde. Mit einem Format von DIN A4 bietet dieses Dokument ausreichend Platz für alle notwendigen Informationen, die sowohl von Vermietern als auch von Mietern benötigt werden. Das Formular besteht aus hochwertigem Naturpapier mit einem Gewicht von 80 g/qm, was eine angenehme Haptik und eine gute Beschreibbarkeit gewährleistet. Es ist vielseitig einsetzbar und kann mit verschiedenen Schreibutensilien wie Kugelschreibern, Bleistiften, Füllfederhaltern oder sogar Schreibmaschinen beschriftet werden. Der Garagen-Mietvertrag ist in einer praktischen Packung mit 50 Einheiten erhältlich, was ihn zu einer idealen Wahl für regelmässige Vermieter macht. - Hochwertiges Naturpapier mit 80 g/qm für eine angenehme Haptik - Vielseitig beschreibbar mit verschiedenen Schreibutensilien - Praktische Packung mit 50 Einheiten für häufigen Gebrauch.182,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PROCITY Bogenförmige Sperre für Parkplätze, 2000 mm, verzinktdie niedrigen Schutzbögen eignen sich zum Abgrenzen von Parkplätzen, zur Verhinderung der Zufahrt von Fahrzeugen oder zum Trennen von außen liegenden und industriellen Bereichen die Bögen sind aus 3 mm starken Stahlrohren mit einem Durchmesser von 60 mm hergestellt Bogenhöhe 300 mm Oberflächenbeschichtung: entweder Feuerverzinkung Befestigung an den Füße (Verankerungsmaterial nicht enthalten)120,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.